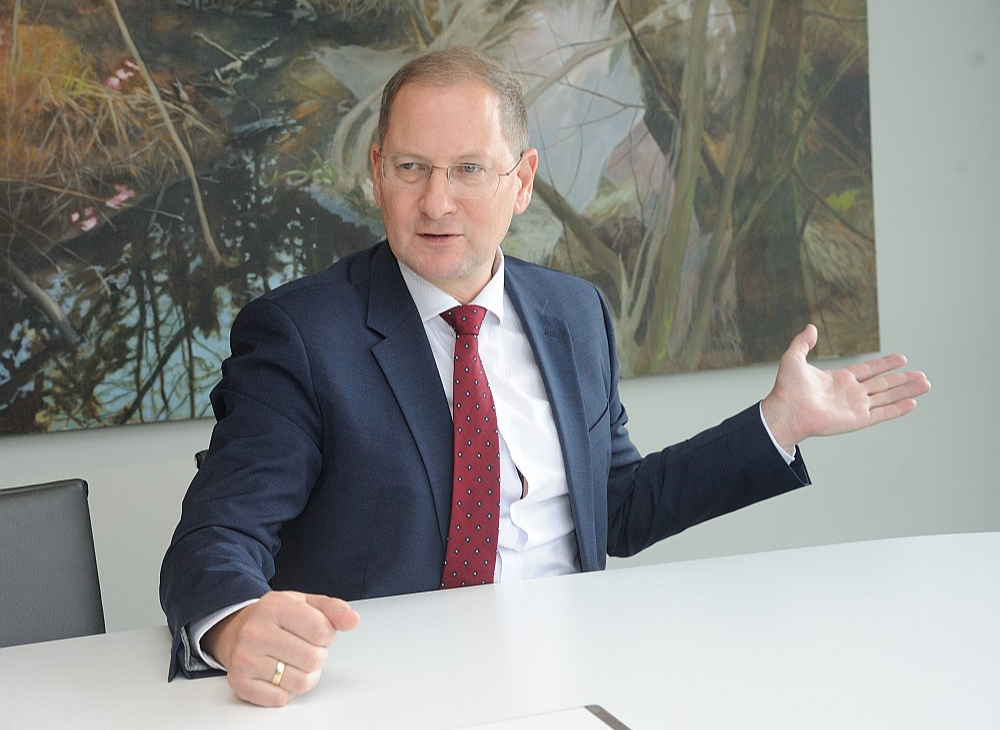
Par to, cik droši mainīgajos ģeopolitiskajos un ekonomiskajos apstākļos ir mūsu pensiju uzkrājumi, cik lielas būs pensijas šobrīd strādājošajiem, kā pašiem parūpēties par sava pensiju kapitāla pieaugumu un vai valsts iesaiste pensiju nodrošināšanā pastāvēs mūžīgi, saruna ar ekonomikas doktoru, uzņēmējdarbības konsultāciju un revīzijas kompānijas "BDO Latvija" vadības un risku konsultāciju nodaļas vadītāju Edgaru Voļski.
Vai jūs kā viens no kompetentākajiem pensiju sistēmu ekspertiem Latvijā personīgi uzticaties mūsu valsts pensiju sistēmai? Un vai jūs papildus krājat arī privāti?
E. Voļskis: Abas atbildes ir – jā! Es uzticos, un kāpēc? Starptautiskās organizācijas ir atzinušas Latvijas pensiju sistēmu par vienu no stabilākajām pasaulē. Un, ņemot vērā visas sociāli ekonomiskās problēmas, ar kurām mēs dzīvojam – gan demogrāfisko situāciju, gan ekonomiskās svārstības, gan sociālos izaicinājumus –, Latvijas pensiju sistēma pēc reformas 1996. gadā tomēr ir spējusi sekmīgi darboties. Turklāt tā turpina attīstīties – pensiju lielums, neskatoties uz visu, pieaug. Un, kas attiecas uz cilvēkiem, kuri vēl dosies pensijā, viņu pensijas apmērs tikai turpinās pieaugt.
Mūsu pensiju sistēma paredz sociāli ekonomisko un demogrāfisko risku pārdali. Tomēr, ņemot šos riskus vērā, es privāti veicu arī papildu uzkrājumus, veidojot savu nākotnes pensiju kapitālu tādā veidā, lai es pensijas gados spētu nodrošināt to pašu dzīves kvalitāti, kāda man bijusi darba gadu laikā.
Domāju, ka daudzi jums nepiekritīs. Vidējā pensija Latvijā 2024. gadā bija ap 600 eiro. Droši vien tā nav summa, kur var runāt par kaut kādu dzīves kvalitāti – faktiski tas ir izdzīvošanas budžets. Tātad gandrīz 30 pastāvēšanas gados pensiju sistēma nav spējusi nodrošināt adekvātu nodrošinājumu vecumdienās.
Jūs uzsverat vidējo skaitli. Es personiski neuzskatu, ka pensiju sistēmu var vērtēt pēc tā, kāda ir vidējā pensija. Svarīgākais rādītājs, kā to var vērtēt, ir pēc tā saucamā nākotnes algas atvietojuma līmeņa, ko katrs no mums var iegūt, piedaloties pensiju sistēmā pie visdažādākajiem scenārijiem. Ir pirmais un otrais līmenis, kas ir obligāti atbilstoši likumiem, ir trešais līmenis, un tad vēl ir privātie uzkrājumi. Un tikai parēķinot, kāds man personīgi nākotnē būs atvietojuma līmenis, es varu vērtēt, vai sistēma spēj nodrošināt pienācīgu dzīves kvalitāti.
Ir jāsaprot, ka pensiju sistēma Latvijā nav vērtējama no kaut kāda viena vidējā skaitļa, jo tās ietvaros pastāv individuālie pensiju konti. Katrs no mums veic iemaksas, un šīs iemaksas veido mūsu nākotnes pensiju kapitālu gan pirmajā, gan otrajā, gan trešajā līmenī. Pirmajā līmenī valsts uzkrāj saistības pret mums katru personīgi. Pērn rudenī bija lielas diskusijas, ka tie ir tikai kaut kādi solījumi. Taču vārds "solījumi" šeit ir pilnīgi nevietā. Tās ir valsts saistības, ko tā ir uzņēmusies pret katru no mums, – izmaksāt noteiktu pensijas summu atbilstoši mūsu iemaksām. Un šīs saistības valsts uzkrāj nevis kaut kādā kopējā katlā, bet katram individuālajā pensijas kontā.
Otrais līmenis ir "dzīva" nauda, kuru pārvalda pensiju fondu pārvaldnieki. Jūsu uzkrātā summa seko līdzi tirgus svārstībām, ieguldījumi tiek veikti dažādos finanšu instrumentos. Bet, ja jūs ilgtermiņā tam sekojat līdzi un izmantojat iespēju mainīt pensiju pārvaldnieku vai pensiju plānu, ja jūs neapmierina esošā rezultāti, jūs šādi varat apzināti palielināt savu uzkrājumu. Sistēma dod iespēju darboties un meklēt, kur ir izdevīgāk naudu novirzīt. Un, ja es sasniedzu atvietojumu virs 60% – manas pirmās pensijas lielums pret pēdējās algas lielumu – tad viss ir kārtībā.
 9.8 °C