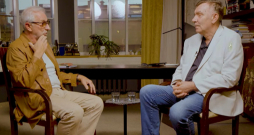
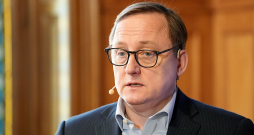
Saruna ar "SEB Investment Management" valdes priekšsēdētāju Jāni Rozenfeldu par Latvijas pensiju sistēmas ilgtspēju un tās problēmām.
Jūs esat bijis saistīts ar Latvijas pensiju sistēmas darbību ilgu laiku. Ko, jūsuprāt, vajadzētu mainīt Latvijas pensiju jomas regulējumā, lai šī sistēma radītu labākus rezultātus?
Sāksim ar labo, jo nebūt nav tā, ka pensiju jomas regulējuma ziņā viss būtu slikti. Labi organizēta ir pensiju iemaksu daļa – tas, ka katru mēnesi no algas pensiju uzkrājumos tiek ieskaitīti līdz šim 6% sociālo iemaksu, bet turpmākos četrus gadus tie būs 5%. Labais ir tas, ka iemaksas ir vienmērīgas un nav piesaistītas vienam konkrētam laikam – tas ir labākais risku kontroles mehānisms. Tāpat pozitīvi ir tas, ka beidzot pensiju pārvaldītāji zina, kas ir viņu klienti, un tādēļ varam sākt darbu pie viņu pārliecināšanas pārcelties uz vecumam piemērotākiem pensiju plāniem. Un šāda kustība ir – kopš vasaras vidus, kad pirmo reizi radās iespēja sākt šo darbu, apmēram 3–4% klientu ir izdevies pārliecināt pārcelties uz piemērotākiem plāniem. Taču joprojām vairāk nekā puse klientu atrodas sev pēc vecuma ne vislabāk piemērotajos pensiju plānos, taču sākusies kustība pareizajā virzienā.
Ja runājam par regulējuma nepilnībām, tad viena acīmredzama nepilnība ir saistīta ar pensiju izmaksas brīdi – pašreizējais regulējums pieprasa vienā konkrētā datumā fiksēt visu konkrētā cilvēka pensijas uzkrājumu.
Manuprāt, tas ir aplami un pensionāriem neizdevīgi, un to nodemonstrēja 2022. gada pieredze. Togad konservatīvajiem pensiju plāniem, kas piesaistīti obligāciju tirgum, bija slikts gads, tādēļ visi, kuri bija šādos pensiju plānos un kuriem tajā gadā bija jādodas pensijā, cieta zaudējumus un pilnīgi pamatoti bija neapmierināti. Taču lietas būtība ir tā, ka nevienam cilvēkam viņa pensijas uzkrājums netiek izmaksāts viss uzreiz, tas tiek maksāts pakāpeniski, tādēļ nav arī nepieciešamības fiksēt uzkrājumu uzreiz – lielākā uzkrājuma daļa varēja palikt darboties tirgū un pakāpeniski atgūt zaudējumus.
 8.7 °C